Domain kreditwahl.de kaufen?
Wir ziehen mit dem Projekt
kreditwahl.de um.
Sind Sie am Kauf der Domain
kreditwahl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditwahl.de kaufen?
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **

Ähnliche Suchbegriffe für Cressi-AC2-Compact-Octopus
Top-Angebote
Produkte zum Begriff Cressi-AC2-Compact-Octopus:
-
Cressi Octopus Compact Pro RegulatorOctopus Compact Pro technische Merkmale * Downstream-System mit einstellbarem Venturi-Effekt (Unterdruck) * patentierter Steuerhebel, mit reibungsarmer Beschichtung * thermisch leitfähiges Technopolymer-Gehäuse. * großer, vollflächiger luftduschenknopf * Kratzfeste oberfläche * Deckelhalterung mit Bayonett-Sicherheitsverriegelung * abnehmbarer Blasenabweiser * Gewicht ohne Schlauch: 140 g * flexibler und extrem leichter, ummantelter Gewebeschlauch (SafeFlex): 153 g * Zertifizierung en250/2014 für Kaltwasser Systemleistung: * durchschnittlicher Öffnungsdruck 7,5 mbar. * durchschnittlicher Atemwiderstand 1 j/l135,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
In welcher Form können Sondertilgungen bei der Tilgung von Krediten und Darlehen vorgenommen werden? Welche Vorteile bieten Sondertilgungsmöglichkeiten für Kreditnehmer?
Sondertilgungen können in Form von Einmalzahlungen oder regelmäßigen zusätzlichen Tilgungen erfolgen. Sie ermöglichen es Kreditnehmern, schneller schuldenfrei zu werden und Zinskosten zu sparen. Zudem können sie flexibel auf finanzielle Veränderungen reagieren und ihre Kreditlaufzeit verkürzen. **
-
Welche verschiedenen Rückzahlungsmodalitäten stehen einem Kreditnehmer zur Verfügung und wie unterscheiden sie sich in Bezug auf Zinsen, Laufzeit und Gesamtkosten?
Ein Kreditnehmer kann sich für eine Rückzahlung in gleichbleibenden Raten, einer abnehmenden Ratenzahlung oder einer endfälligen Rückzahlung entscheiden. Bei gleichbleibenden Raten zahlt der Kreditnehmer jeden Monat die gleiche Summe zurück, wobei der Zinsanteil zu Beginn höher ist. Bei abnehmenden Raten verringert sich die Rückzahlungssumme im Laufe der Zeit, während bei endfälliger Rückzahlung der gesamte Kreditbetrag am Ende der Laufzeit fällig wird. Die verschiedenen Modalitäten unterscheiden sich in Bezug auf die Zinsbelastung, die Gesamtkosten und die Laufzeit des Kredits. **

Was sind die verschiedenen Optionen für die Kfz-Finanzierung und wie unterscheiden sie sich hinsichtlich Zinsen, Laufzeit und Anforderungen?
Die verschiedenen Optionen für die Kfz-Finanzierung umfassen Autokredite, Leasing, Ballonfinanzierung und Händlerfinanzierung. Autokredite erfordern in der Regel eine gute Bonität und bieten feste Zinsen über die Laufzeit. Leasing erfordert oft eine Anzahlung und bietet niedrigere monatliche Raten, aber keine Eigentumsrechte am Fahrzeug. Ballonfinanzierung ermöglicht niedrigere monatliche Raten, erfordert jedoch eine hohe Schlusszahlung. Händlerfinanzierung bietet oft Sonderangebote und niedrige Zinsen, erfordert jedoch manchmal eine Anzahlung und eine gute Bonität. **
Welche verschiedenen Rückzahlungsmodalitäten sind typischerweise in Kreditverträgen enthalten und wie können sie sich auf die Kreditnehmer in Bezug auf Zinsen, Laufzeit und Gesamtkosten auswirken?
Kreditverträge enthalten typischerweise verschiedene Rückzahlungsmodalitäten wie Annuitätendarlehen, Tilgungsdarlehen oder endfällige Darlehen. Annuitätendarlehen erfordern konstante Zahlungen über die Laufzeit, wobei der Zinsanteil zu Beginn höher ist und sich im Laufe der Zeit verringert. Tilgungsdarlehen erfordern konstante Tilgungsraten, wodurch sich der Zinsanteil im Laufe der Zeit verringert. Endfällige Darlehen erfordern nur Zinszahlungen während der Laufzeit, wobei die gesamte Kapitalrückzahlung am Ende fällig wird. Die Wahl der Rückzahlungsmodalität kann sich auf die monatlichen Zahlungen, die Gesamtkosten des Kredits und die Laufzeit des Darlehens aus **
Top-Angebote
Produkte zum Begriff Cressi-AC2-Compact-Octopus:
-
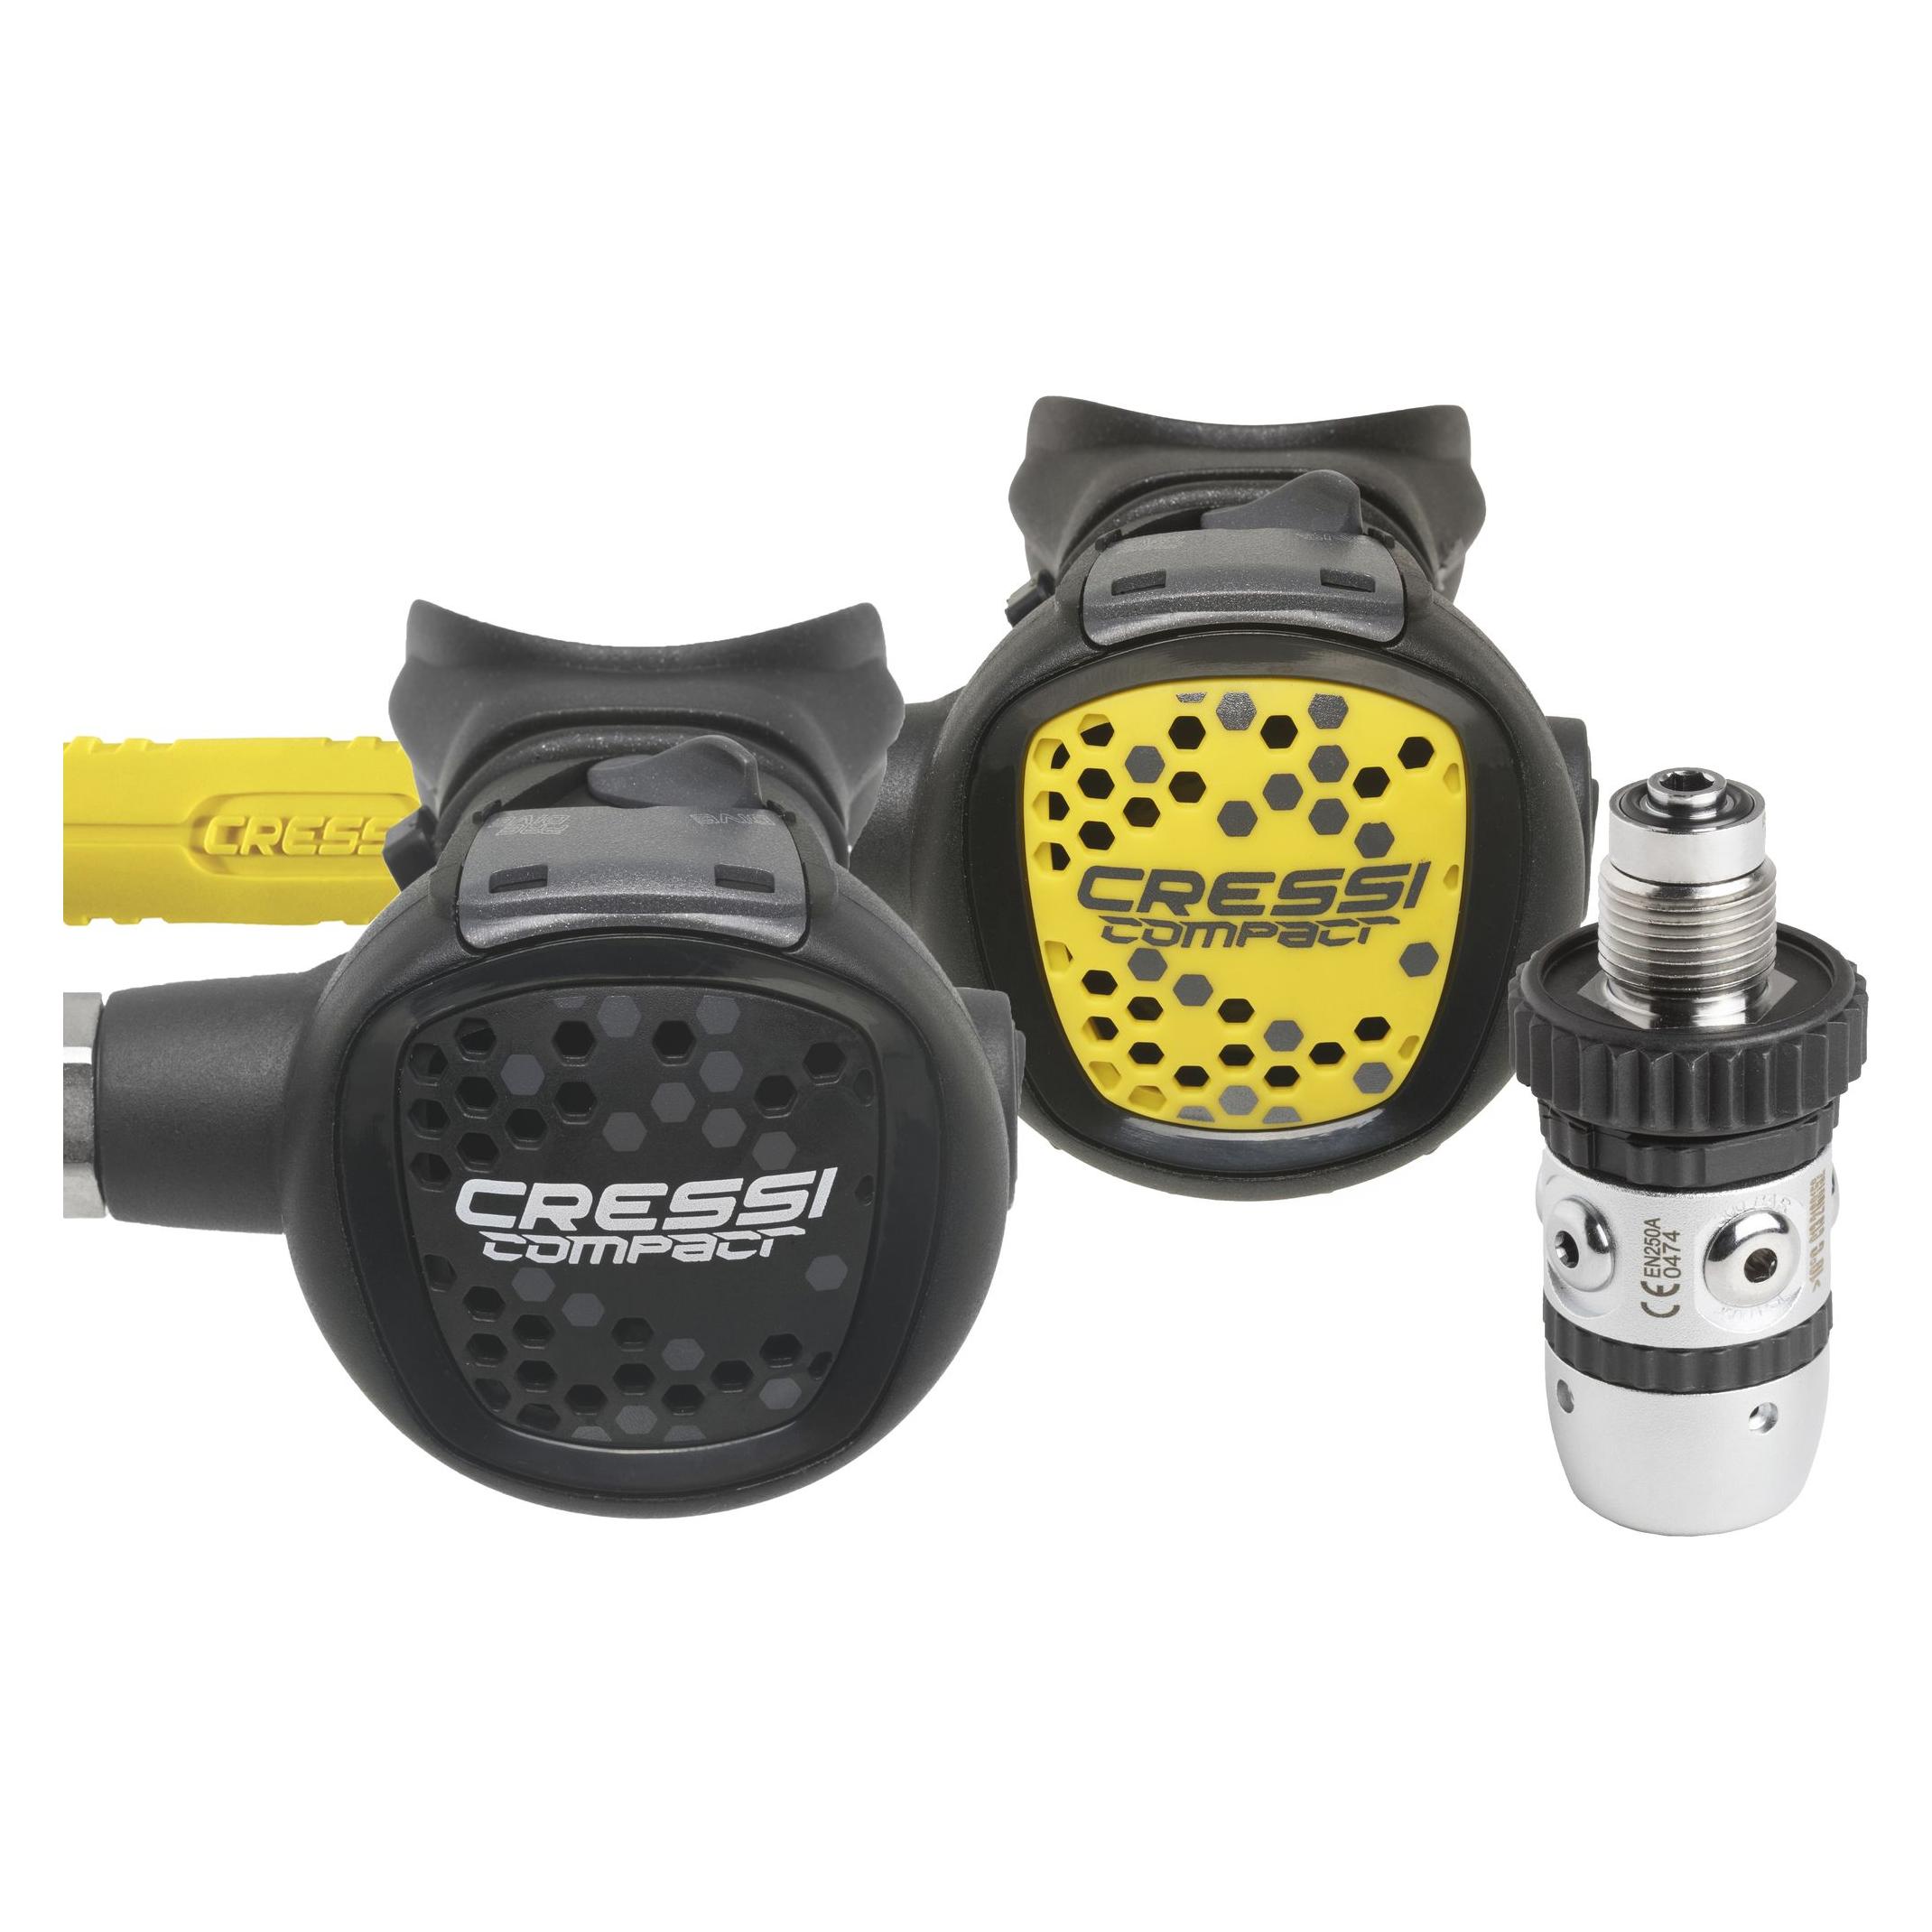
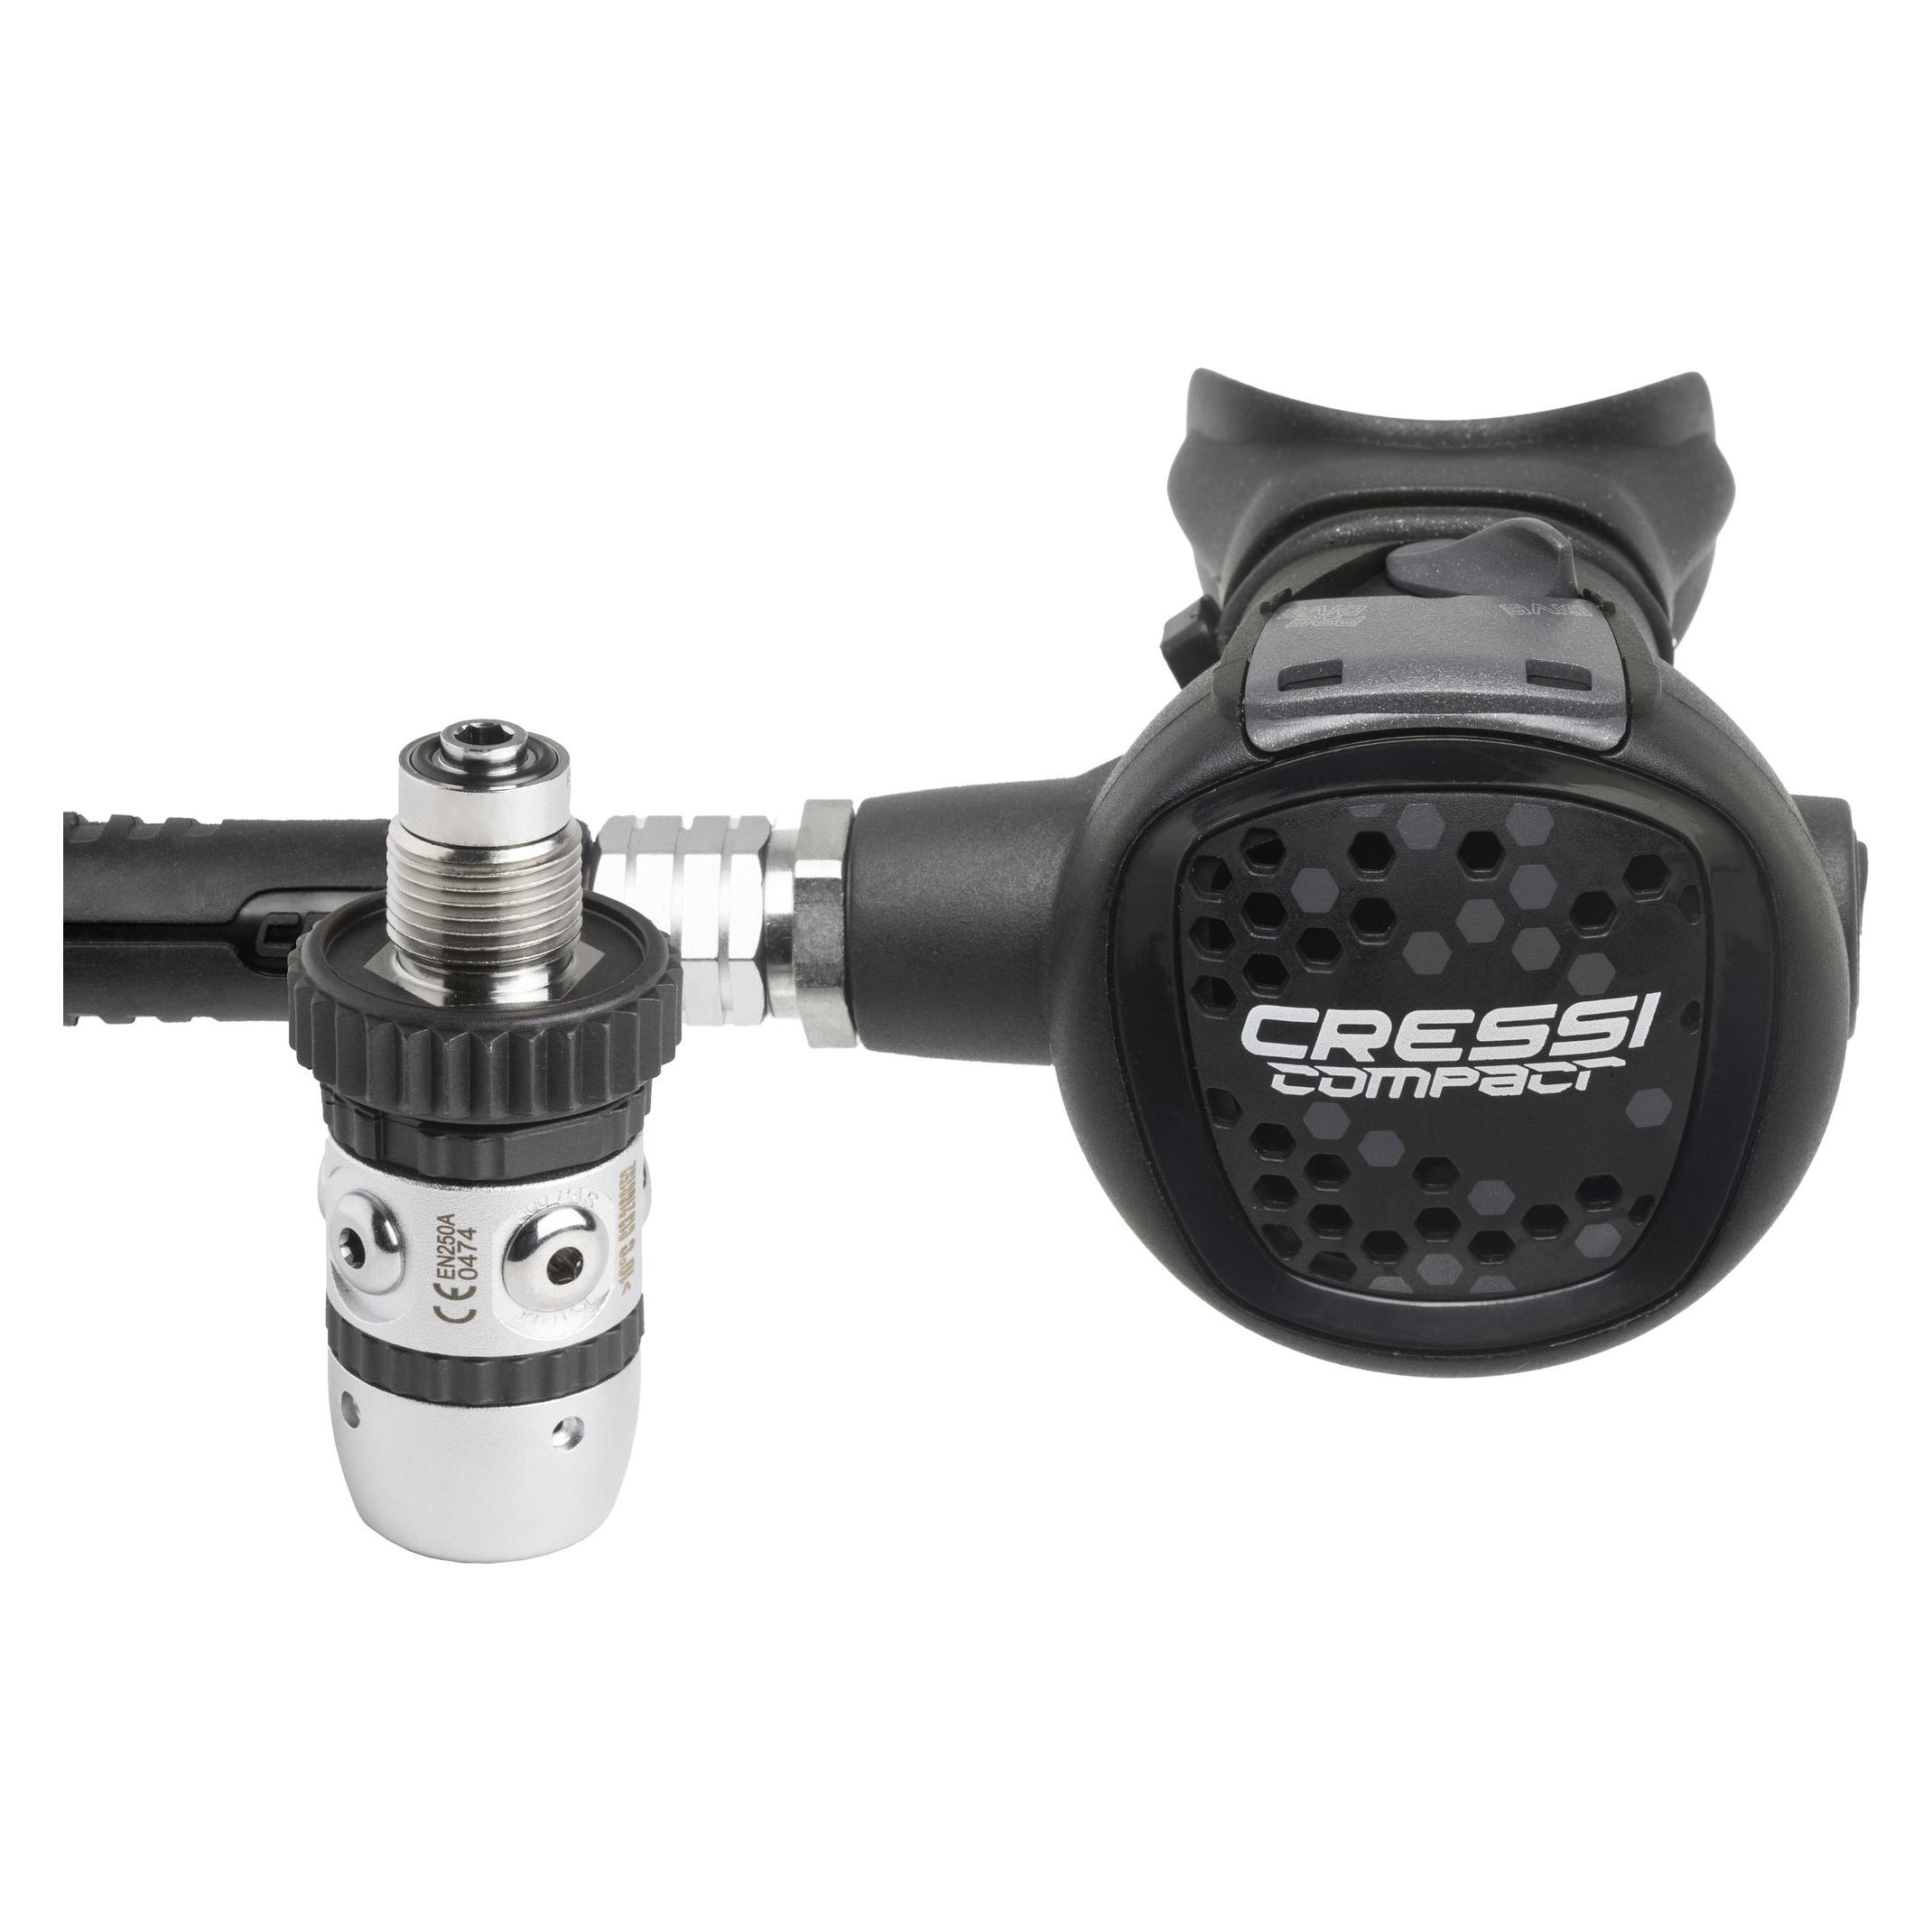
Cressi Atemreglerset AC2/COMPACT + OCTOPUS COMPACT - DINAC2 / Compact + Octopus Compact [DIN] Erleben Sie die Kombination aus Funktionalität und Eleganz mit dem Cressi AC2 Atemregler-Set, ergänzt durch die zweite Stufe XS Compact und den Octopus Compact. Dieses hervorragend konstruierte Ensemble besticht durch seine maßgefertigte Elastomer-Abdeckung und ist nahtlos an die erstklassige erste Stufe Cressi AC2 angepasst. Mit seiner beeindruckenden Leichtigkeit, exzellenten Atemleistung und kinderleichten Wartung bietet es Tauchern jeder Erfahrungsstufe eine zuverlässige und kostengünstige Lösung für ihre Unterwasserabenteuer. Technische Merkmale: ? Technische merkmale 1. stufe ? Kolbensteuerung, unbalanciert. ? 1 hd-abgang 7/16 unf. ? 4 md-abgänge 3/8 unf. ? Betriebsdruck: 300 bar (4350 psi) din-version, 232 bar (3365 psi) int-version. ? Mitteldruck: 9,5 -10 bar ? Chemisch vernickeltes messinggehäuse. ? Konischer filter mit grosser oberfläche, chemisch vernickelt. ? Langlebiger kolben aus edelstahl aisi 316. ? Mitteldruck leicht von aussen einstellbar. ? Edelstahlfeder. ? Luftlieferleistung: 2100 l/min. ? Gewicht der int-version: 635 g ? Technische merkmale 2. stufe ? Downstream-system. ? Einstellbarer venturi-effekt. ? Steuerhebel mit glatter beschichtung, patentiert. ? Großer luftduschenknopf. ? Kratzfeste oberfläche. ? Deckelhalterung per bayonett, mit sicherheitsverriegelung. ? Ohne werkzeug abnehmbarer blasenabweiser. ? Gewicht ohne schlauch: 135 g ? Flexibler und extrem leichter ummantelter schlauch: 153 g360,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Cressi Octopus Compact Pro RegulatorOctopus Compact Pro technische Merkmale * Downstream-System mit einstellbarem Venturi-Effekt (Unterdruck) * patentierter Steuerhebel, mit reibungsarmer Beschichtung * thermisch leitfähiges Technopolymer-Gehäuse. * großer, vollflächiger luftduschenknopf * Kratzfeste oberfläche * Deckelhalterung mit Bayonett-Sicherheitsverriegelung * abnehmbarer Blasenabweiser * Gewicht ohne Schlauch: 140 g * flexibler und extrem leichter, ummantelter Gewebeschlauch (SafeFlex): 153 g * Zertifizierung en250/2014 für Kaltwasser Systemleistung: * durchschnittlicher Öffnungsdruck 7,5 mbar. * durchschnittlicher Atemwiderstand 1 j/l135,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Cressi-AC2-Compact-Octopus
-
Cressi - AC5 / Zen + Octopus Zen (red) - INTCressi - AC5 / Zen + Octopus Zen (red) - INT Warn- und Sicherheitsinformationen: Zertifizierung EN 250/2014 A über 10° C Technische Merkmale: TECHNISCHE MERKMALE 1. STUFE - Neue Kolben 1. Stufe mit INT oder DIN 300bar Anschluss. - 4 L.P.-Anschlüsse, 1 HP-Anschluss für optimale Schlauchausrichtung. - Direktes externes IP-Kalibrierungssystem für präzise Druckeinstellung. - IP-Kalibrierungswert: 9,5-10bar für konstante Leistung. - Neues optimiertes Design der 1. Stufe für maximalen Durchfluss. - Konischer Filter für verbesserte Filtration in beiden Versionen. - Einzelner Wartungssatz für INT- und DIN-Versionen. - Vergrößerte Wasserdurchlassschlitze für besseren Druckausgleich. - Vergrößerte Bohrungen im Werkzeuggehäuse für einfachere Wartung. - CE EN250-Zertifizierung für die Verwendung von Warmwasser steht noch aus. - Glänzende Oberfläche mit ?Gun Metal? DIN-Rad. Auswechselbare Teile mit den Modellen AC25 und AC2. - Gewicht, INT-Version: 670 g - Gewicht, DIN-Version: 495g TECHNISCHE MERKMALE 2. STUFE - Downstream System - Einstellbarer Venturi Effekt - Patentierter Antifriktionshebel - Großer Luftduschenknopf (Bimaterial) - Radiale Druckübertragungsöffnungen - Anti-Kratz-Oberfläche - Frontabdeckung Bajonettverschluss - Abnehmbare Exhaust Abdeckung (Werkzeugfrei) - Gewicht (ohne Schlauch): 149 gr389,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
In welcher Form können Sondertilgungen bei der Tilgung von Krediten und Darlehen vorgenommen werden? Welche Vorteile bieten Sondertilgungsmöglichkeiten für Kreditnehmer?
Sondertilgungen können in Form von Einmalzahlungen oder regelmäßigen zusätzlichen Tilgungen erfolgen. Sie ermöglichen es Kreditnehmern, schneller schuldenfrei zu werden und Zinskosten zu sparen. Zudem können sie flexibel auf finanzielle Veränderungen reagieren und ihre Kreditlaufzeit verkürzen. **
-
Welche verschiedenen Rückzahlungsmodalitäten stehen einem Kreditnehmer zur Verfügung und wie unterscheiden sie sich in Bezug auf Zinsen, Laufzeit und Gesamtkosten?
Ein Kreditnehmer kann sich für eine Rückzahlung in gleichbleibenden Raten, einer abnehmenden Ratenzahlung oder einer endfälligen Rückzahlung entscheiden. Bei gleichbleibenden Raten zahlt der Kreditnehmer jeden Monat die gleiche Summe zurück, wobei der Zinsanteil zu Beginn höher ist. Bei abnehmenden Raten verringert sich die Rückzahlungssumme im Laufe der Zeit, während bei endfälliger Rückzahlung der gesamte Kreditbetrag am Ende der Laufzeit fällig wird. Die verschiedenen Modalitäten unterscheiden sich in Bezug auf die Zinsbelastung, die Gesamtkosten und die Laufzeit des Kredits. **
-
Was sind die verschiedenen Optionen für die Kfz-Finanzierung und wie unterscheiden sie sich hinsichtlich Zinsen, Laufzeit und Anforderungen?
Die verschiedenen Optionen für die Kfz-Finanzierung umfassen Autokredite, Leasing, Ballonfinanzierung und Händlerfinanzierung. Autokredite erfordern in der Regel eine gute Bonität und bieten feste Zinsen über die Laufzeit. Leasing erfordert oft eine Anzahlung und bietet niedrigere monatliche Raten, aber keine Eigentumsrechte am Fahrzeug. Ballonfinanzierung ermöglicht niedrigere monatliche Raten, erfordert jedoch eine hohe Schlusszahlung. Händlerfinanzierung bietet oft Sonderangebote und niedrige Zinsen, erfordert jedoch manchmal eine Anzahlung und eine gute Bonität. **
-
Welche verschiedenen Rückzahlungsmodalitäten sind typischerweise in Kreditverträgen enthalten und wie können sie sich auf die Kreditnehmer in Bezug auf Zinsen, Laufzeit und Gesamtkosten auswirken?
Kreditverträge enthalten typischerweise verschiedene Rückzahlungsmodalitäten wie Annuitätendarlehen, Tilgungsdarlehen oder endfällige Darlehen. Annuitätendarlehen erfordern konstante Zahlungen über die Laufzeit, wobei der Zinsanteil zu Beginn höher ist und sich im Laufe der Zeit verringert. Tilgungsdarlehen erfordern konstante Tilgungsraten, wodurch sich der Zinsanteil im Laufe der Zeit verringert. Endfällige Darlehen erfordern nur Zinszahlungen während der Laufzeit, wobei die gesamte Kapitalrückzahlung am Ende fällig wird. Die Wahl der Rückzahlungsmodalität kann sich auf die monatlichen Zahlungen, die Gesamtkosten des Kredits und die Laufzeit des Darlehens aus **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.